Расписка — это письменный документ, в котором человек подтверждает, что получил от другого деньги или вещь, и обещает вернуть их на указанных условиях. В Казахстане расписка имеет юридическую силу: по п. 2 ст. 716 Гражданского кодекса договор займа считается заключенным в письменной форме, если у займодателя есть расписка заемщика. В споре и в суде это главное доказательство того, что деньги действительно передавались.
Чаще всего расписку пишут, когда одалживают деньги знакомым, вносят предоплату частному мастеру или передают вещь на время. Банков и нотариусов в таких сделках обычно нет, и без бумаги потом сложно доказать, кто кому и сколько должен. Расписка защищает обе стороны: заемщик фиксирует, сколько именно получил, а займодатель — свое право потребовать деньги назад.
Содержание7 раздела
Что такое расписка простыми словами
В расписке должник своими словами пишет, что получил определенную сумму или вещь и обязуется вернуть ее к конкретной дате. Это короткая запись сути сделки: кто, кому, что передал и когда вернет. Полноценный договор она не заменяет, но для займа между знакомыми ее обычно достаточно.
По п. 1 ст. 152 ГК РК сделки на сумму свыше 100 МРП, если они не исполняются в момент совершения, нужно оформлять письменно. В 2026 году МРП составляет 4 325 тенге, поэтому порог — 432 500 тенге. Если письменной формы нет, сделка не становится недействительной, но в случае спора сослаться на свидетелей уже нельзя. Подтвердить долг придется документами: распиской, банковскими выписками, перепиской.
Расписку часто путают с договором займа, хотя это разные документы:
- договор — подробное соглашение, где расписаны все условия, права и ответственность сторон;
- расписка — короткое подтверждение того, что деньги или вещь переданы, с главными условиями: сумма, срок, проценты.
Правильно составленная расписка работает в суде так же, как договор, хотя пишется за десять минут на обычном листе бумаги.
Когда нужна расписка
Даже если вы хорошо знаете человека, договоренность на словах легко забывается или понимается по-разному. Через полгода один уверен, что одалживал 300 тысяч, а другой — что 250 и «до лета». Расписку стоит оформить, когда вы:
- даете деньги в долг другу, родственнику или коллеге;
- вносите предоплату за товар или услугу частному лицу;
- возвращаете долг и хотите подтвердить, что рассчитались;
- сдаете или берете вещь в аренду и фиксируете ее передачу и состояние.
Именно в таких бытовых ситуациях чаще всего и возникают споры. Когда условия записаны, обе стороны понимают свои обязательства, и выяснять отношения не приходится.
Нотариально заверять расписку в Казахстане не обязательно. Если стороны хотят оформить сделку у нотариуса, обычно составляют полноценный договор займа: он дороже, но в суде его оспорить сложнее.
Виды расписок
Все расписки подтверждают передачу денег или имущества, но различаются по назначению и содержанию.
Денежная расписка
Самый распространенный вид. В ней указывают сумму займа, срок возврата и условия: с процентами или без. Такие расписки чаще всего пишут между родственниками, друзьями и коллегами.
Расписка о передаче имущества или товара
Подтверждает, что человек получил конкретную вещь: ноутбук, бытовую технику, автомобиль. В документе описывают предмет — марку, модель, серийный номер, состояние — и условия его возврата или оплаты.
Расписка о возврате долга (об отсутствии претензий)
Ее пишет займодатель, когда получил деньги или вещь обратно. Он подтверждает, что претензий больше не имеет. Такой документ защищает должника от повторного требования той же суммы, поэтому при возврате долга его стоит попросить обязательно.
Реже встречаются расписки о получении задатка или аванса, о передаче документов, о приеме вещей на хранение. Работают они по тому же принципу: фиксируют факт передачи и условия.
Как правильно составить расписку
Главное требование к расписке — однозначность. Любая размытая формулировка в суде трактуется не в пользу того, кто на нее ссылается. Чтобы документ имел силу, пройдитесь по пунктам:
- Данные сторон. Полные ФИО, ИИН, адрес регистрации и фактического проживания, телефон. По возможности — номер удостоверения личности, кем и когда выдано.
- Что передано. Если деньги — сумма. Если вещь — наименование, модель, серийный номер, состояние и комплектация. Если это предоплата — за что именно.
- Сумма цифрами и прописью. Например: «1 500 000 (один миллион пятьсот тысяч) тенге». Если деньги давали в долларах, укажите сумму и в тенге, а также курс, по которому будет возврат.
- Основание передачи: «в долг», «в счет оплаты по договору купли-продажи», «на хранение». Пишите только то, что соответствует реальности, — неверное основание ослабляет документ.
- Способ передачи. Наличными, банковским переводом или иначе. При переводе запишите дату и номер транзакции, при расчете наличными добавьте фразу «денежные средства получил(а) полностью».
- Срок и порядок возврата. Конкретная дата — «до 15.06.2027», а не «через год». При возврате частями распишите график, укажите способ возврата, реквизиты и кто платит комиссию за перевод.
- Проценты. Если заем платный, укажите ставку (например, 10% годовых) и как она начисляется: на остаток долга, за фактическое время пользования. Если беспроцентный — прямо напишите «без начисления вознаграждения».
- Ответственность за просрочку (по желанию). Пеня или штраф — фиксированная сумма либо процент за каждый день просрочки, с указанием, с какого дня она начисляется.
- Свидетели (по желанию). Лучше двое: их ФИО, ИИН, адреса, телефоны и подписи. Они подтверждают, что документ подписан добровольно.
- Приложения. Копия удостоверения личности, чек, фото вещи или акт приема-передачи. В конце расписки добавьте строку «Приложения: …».
- Место, дата и подпись. Город и дата составления обязательны, подпись — собственноручно, с расшифровкой. Надежнее всего, если должник пишет весь текст от руки: распечатанный документ с одной подписью проще оспорить. Если текст все же напечатан, пусть должник от руки допишет «Текст прочитал(а), обязуюсь вернуть на указанных условиях», дату и подпись. Многостраничный документ пронумеруйте и подпишите на каждой странице.
- Исправления. Лучше без них. Если исправление все-таки появилось, рядом напишите «Исправленному верить», поставьте подписи обеих сторон и дату.
- Экземпляры и хранение. Оригинал остается у займодателя, копия — у должника. Дополнительно отсканируйте или сфотографируйте расписку.
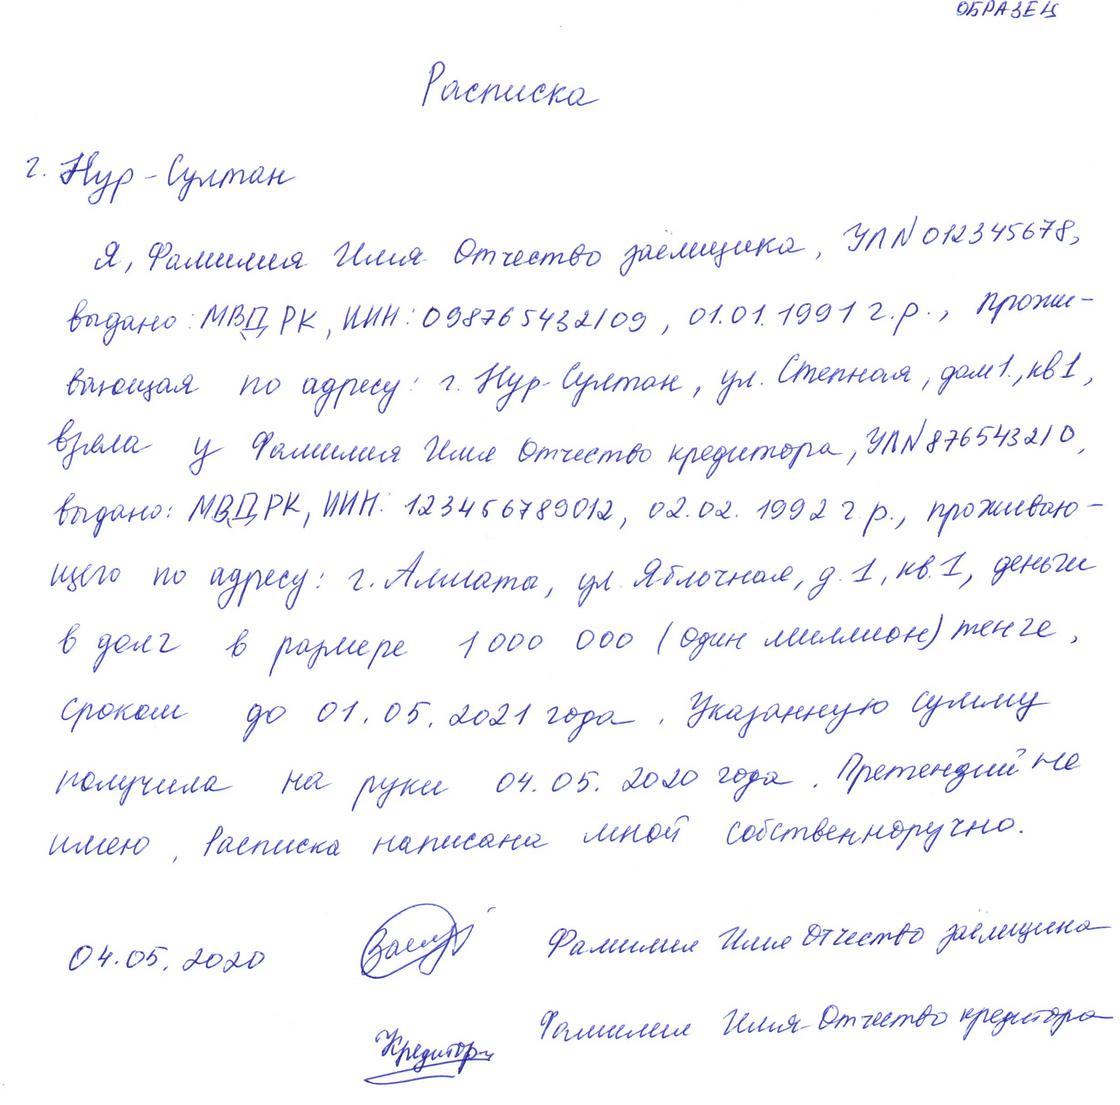
Образец расписки в получении денег
«Я, Иванов Иван Иванович, ИИН 900101300000, проживающий по адресу…, удостоверение личности №…, получил от Петрова Петра Петровича, ИИН 880202400000, проживающего по адресу…, денежные средства в размере 1 500 000 (один миллион пятьсот тысяч) тенге в долг без начисления вознаграждения. Денежные средства получил полностью наличными. Обязуюсь вернуть сумму долга до 15.06.2027 на банковский счет займодателя № KZ…, комиссию банка оплачиваю за свой счет. Место составления: г. Алматы. Дата: 15.12.2026. Подпись: ________ (И. И. Иванов). Свидетели: ФИО, ИИН, подписи».
Ошибки, из-за которых расписка теряет силу
Расписку, написанную наспех, в суде легко оспорить. Чаще всего проблемы возникают из-за таких деталей:
- расплывчатые формулировки: «примерно», «как получится», «верну, когда смогу»;
- нет срока возврата;
- указано только имя, без ИИН и адреса;
- сумма написана только цифрами;
- подпись карандашом или документ без даты.
Если срок в расписке все же не указан, долг не пропадает: займодатель может потребовать деньги в любой момент, и вернуть их нужно в течение 30 дней после требования. Чтобы потом не спорить о том, когда требование было предъявлено, его лучше направить письменно.
Можно ли давать деньги в долг под проценты
Разовый заем между гражданами под проценты в Казахстане законен, если ставка прописана в расписке или договоре. Ограничения касаются тех, кто превращает займы в источник дохода. Признаками незаконной кредитной деятельности считаются:
- регулярная выдача денег разным людям;
- посредники или наемные работники, которые ищут заемщиков;
- годовой доход от процентов свыше 12 минимальных зарплат;
- привлечение чужих денег, чтобы потом раздавать их в долг.
Постоянно выдавать займы можно только в форме микрофинансовой организации или ломбарда с лицензией. Если деятельность признают незаконной, заемщик возвращает только основной долг, уплаченные проценты взыскиваются в доход государства, а займодателю грозят налоговые доначисления и штрафы. Прежде чем брать в долг под проценты, полезно посчитать реальную переплату — так же, как это делают с банковским кредитом, например с помощью онлайн-калькулятора.
Что делать, если долг по расписке не возвращают
Если срок прошел, а деньги не вернули, действовать лучше по порядку:
- Направьте должнику письменную претензию с требованием вернуть долг и сроком ответа. Копию с отметкой о получении или квитанцию об отправке сохраните.
- Соберите доказательства: оригинал расписки, банковские выписки о переводе, переписку в мессенджерах, где должник признает долг.
- Подайте иск в суд по месту жительства должника. Госпошлина по имущественным искам составляет 1% от суммы требования.
Обратиться в суд можно в течение срока исковой давности — 3 года. Он отсчитывается не с даты составления расписки, а с того дня, когда должник нарушил срок возврата. Если срок пропущен, взыскать долг будет очень сложно, поэтому затягивать не стоит.
Одалживать стоит только ту сумму, потеря которой не ударит по вашему бюджету и финансовой подушке. Расписка помогает вернуть деньги через суд, но не гарантирует, что у должника найдется, чем платить.